购物卡常作为馈赠和企业福利,裕福卡因线下门店覆盖广、消费场景多,流通度较高。手里有闲置卡、暂时没有购物需求的人,往往会考虑回收。但市面渠道繁杂,操作、到账、扣费差别不小,不熟悉规则容易遇到折价过高、资金拖延甚至虚假回收。下面整理5类主流渠道和避坑要点。
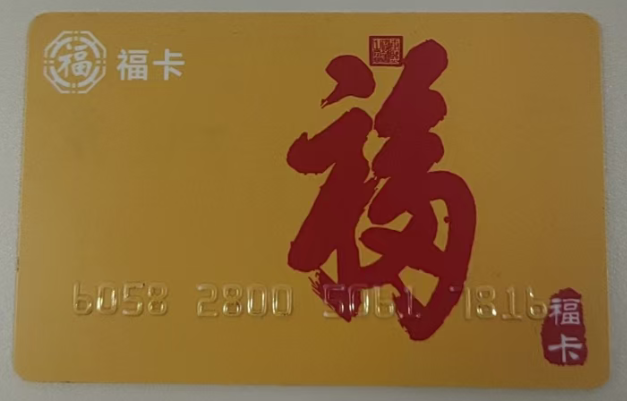
一、线下门店回收:当面核验,适合谨慎型用户
线下实体回收门店多集中在商圈、写字楼周边。带实体卡到店,工作人员现场核验状态,确认余额、未锁定无挂失,双方协商折价,核对后当场转账。
优势是面对面交易,卡号卡密不用线上发送,泄露风险低,资金即时到手,适合不熟悉线上操作、担心网络风险的人。劣势是网点分布不均,小城市难找靠谱门店;折价普遍偏高;部分小店资质不稳,可能随意压价,跑门店也耗时。
二、个人二手社群交易:价格灵活,风险最高
本地社群、二手平台里,个人收卡者较常见。双方在线沟通、约定价格,再当面交付或线上发卡密,核验余额后转账。
特点是价格可协商,运气好时折价可能低于部分商家。但风险最高:个人买家无固定主体,可能核验后反悔、拖欠;也有人拿到卡密后盗刷失联。私下交易不受平台保护,纠纷难追回,不推荐新手。
三、线上卡券回收平台:足不出户,主流选择
线上专业卡券回收平台是现在不少人的首选。流程较标准:打开平台页面,找到裕福卡类目,按提示填写信息,提交后等待核验,确认正常后按约定折扣结算,资金转入个人账户。
例如可可收这类合规平台,可作为了解规则和流程的参考,具体以页面为准。优势是不受地域限制,在家就能提交;交易有记录,正规平台不会随意改报价,到账相对稳定。
劣势是需提交卡片信息,要甄别平台真伪;部分平台设最低转出额度;卡片提交核验后,中途通常不能撤销。挑选时优先选运营久、口碑稳的平台。
四、商超周边个人收卡者:临时方便,稳定性差
商超门口、商场周边偶尔有人收购购物卡。交易模式类似线下门店,现场查验余额、谈价后转账。
优点是随时可交易,适合临时想回收的人。缺点是流动性强,无固定场所,报价随机性大,会随行情压价。少数人核验后以卡片有问题为由压价,交易完成后出问题很难再找到对方。
五、亲友之间转让:风险最低,局限性强
把闲置裕福卡转给身边有消费需求的亲友,门槛最低。双方商量价格,交付卡片或卡密,完成转账即可。
优势是信任基础足,基本不存在被骗可能,折价往往也较理想,没有中间商抽高额费用。短板是可选择对象有限,需要刚好有亲友有购物需求;额度较大时,很难快速找到接收人,回收效率偏低。
六、通用避坑要点
第一,交易前确认卡片状态。先查余额,确认未挂失、冻结、过期。状态异常会导致订单失败,甚至产生纠纷。
第二,警惕异常高价。报价远高于正常行情时,要提高警惕,这往往是吸引提交卡密的诱饵,拿到后可能失联盗刷。
第三,保护卡片私密信息。卡号、卡密是资金关键凭证,非正规渠道不要发送完整信息。线上提交只在正规平台指定页面录入,不要通过某信私聊直接发给陌生人。
第四,提前确认扣费与到账规则。下单前看清折价、是否收手续费、多久到账。部分渠道宣传报价好看,转出环节额外扣费,实际到手会缩水。
总结
裕福卡回收五种渠道各有优劣,没有绝对完美的选择。线下门店适合注重安全感、就近交易;线上专业平台兼顾便捷与稳定,是多数人的优先选项;个人社群、路边收卡者虽可能有机会拿到更好报价,但风险不容忽视;亲友转让最稳妥,只是很难快速完成。
处理闲置裕福卡时,先评估自身需求,权衡回收速度、预期价格和风险承受能力。无论选哪条渠道,都不要急于提交卡片信息,仔细核验交易主体,守住卡密安全,避开各类套路,才能顺利完成卡券余额回收。本文仅作信息整理,具体以平台页面为准。
回收流程
1:手机搜索可可收
2:首页找到裕福福卡
3:选择面值,填写卡密,提交订单
4:耐心等待审核通过即可


