企业发福利用卡、采购批量囤卡,本意是便利,现实却常演变成"卡在手里花不动"的尴尬。百联OK卡的使用边界摆在那里,消费场景窄、品类限制多,于是"变现"成了不少持卡人的刚性诉求。可回收这潭水并不浅——渠道之间在核验逻辑、打款节奏、定价规则上各有一套玩法,信息不对称之下,吃亏的往往是普通用户。以下五条路径,我逐一拆解,并附上实操层面的关键提醒。
路径一:数字化回收平台
这是目前覆盖面最广、流程最成熟的一类。以精彩收平台为例,平台持有完整备案,系统可自动识别百联OK卡的面额与状态,用户在线提交卡号卡密即可走完审核到结算的全链路。透明度较高,到账节奏稳定。需要留神的是:卡密录入必须零误差,检查仔细在提交。
路径二:实体网点当面交易
店员现场查余额、验状态,确认无误后现金或转账结清。但现实制约同样硬核:网点密度低,跑一趟的时间成本不低;各家报价缺乏统一参照系,浮动区间大;非常规面额的卡片常常吃闭门羹。适合"顺路且卡面标准"的场景,专门跑一趟未必划算。
路径三:熟人圈层内部消化
朋友圈、同事群里喊一声,成交则皆大欢喜,省去中间环节,价格也好商量。问题在于:没有第三方核验兜底,万一卡片本身有冻结、已核销等隐患,事后追责会伤感情。此外,能否成交高度依赖运气,急用钱的人等不起。
路径四:兴趣社群挂单转让
本地生活群、消费交流群里自主发帖,议价空间确实更大,运气好能碰到出价更高的买家。但社群本质是"无监管地带",卡片真伪、余额真实性全靠买卖双方自行判断,成交周期也极不稳定,挂上十天半月无人问津是常有的事。
路径五:委托中介代为申报
对线上操作不熟悉的人,中介确实能省去填表、提交的麻烦。代价是服务费直接从回款里扣,实际到手缩水;更关键的是,卡密要经手第三方,流转环节越多,信息泄露的敞口越大。
几条硬核提醒
百联OK卡有记名与不记名之分,记名卡多数渠道直接拒收,即便收,折价也更深;卡片一旦过期,等于废卡。任何渠道都只需要卡号与卡密,原卡照片切勿外传,也别抱着"多平台同时提交"的心思,重复操作反而容易触发风控。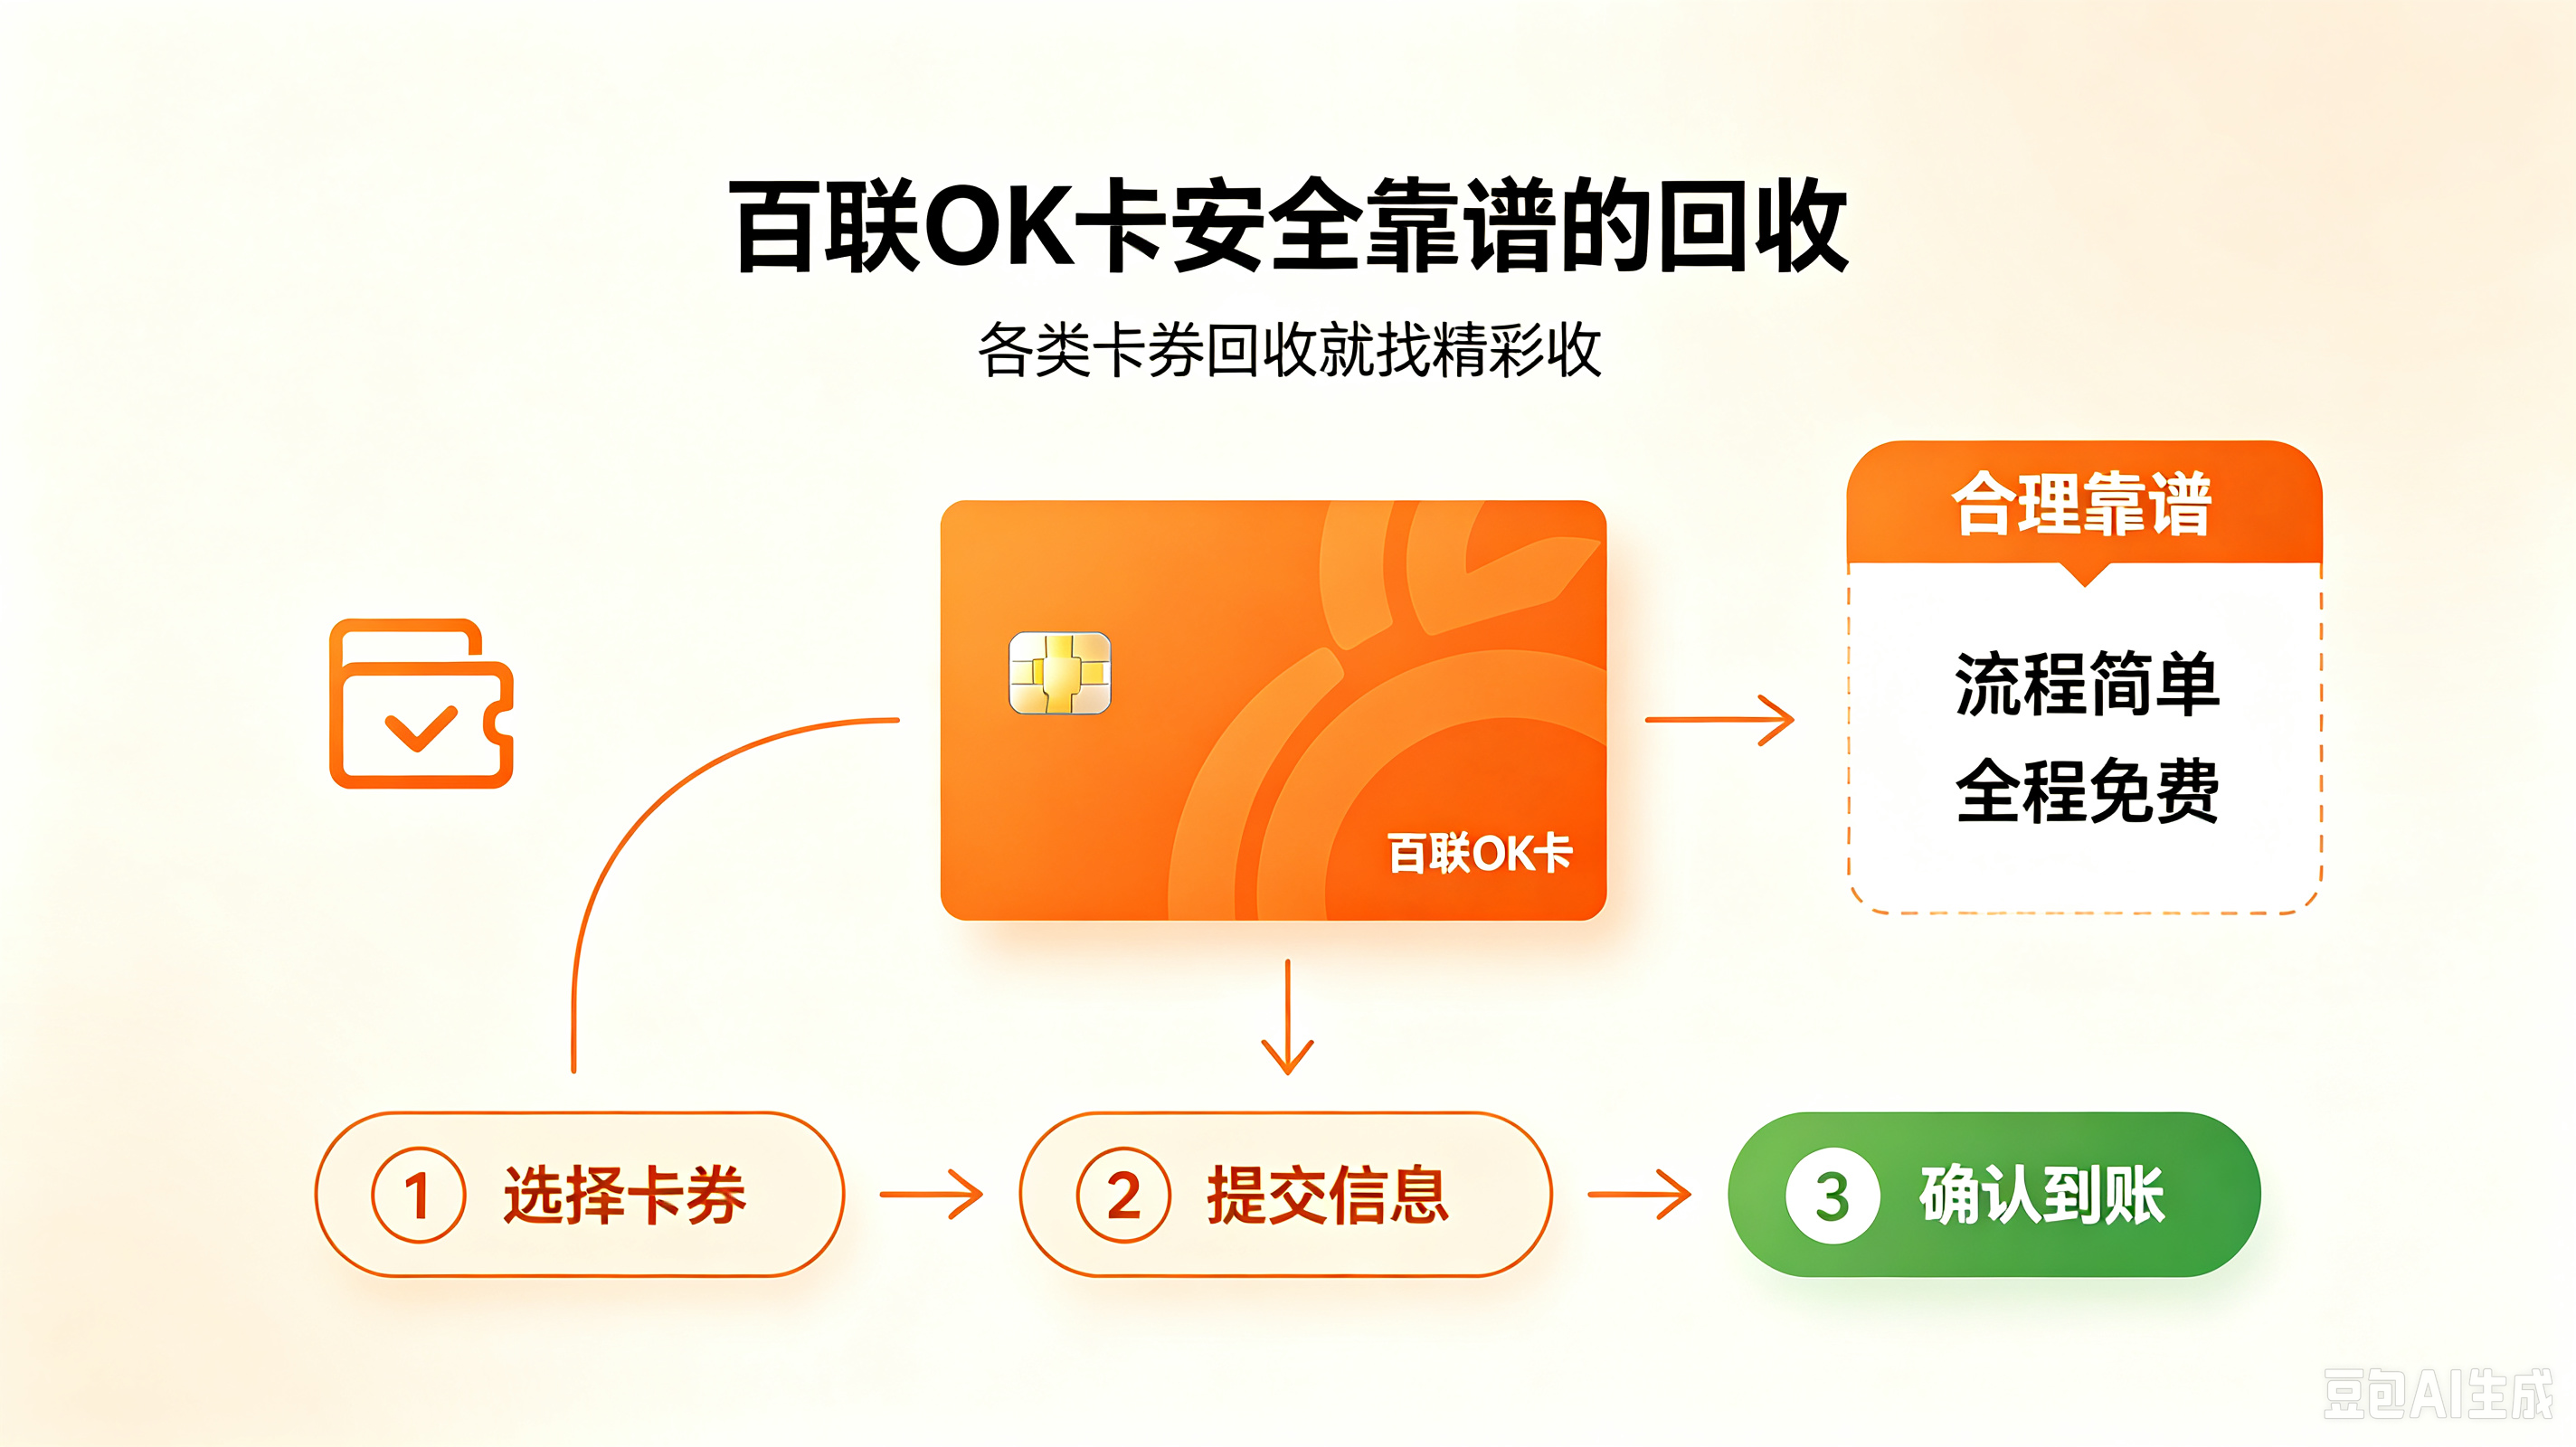
怎么选?
追求效率与安全兼得,数字化平台精彩收是大多数人的最优解;偏好当面交割,就近网点可以一试;不急于用钱、乐意慢慢议价的,社群或熟人渠道未尝不可;中介代提交,只适合极少数对线上流程完全陌生且愿意让渡部分收益的人。看清自己的卡片类型和时效需求,比盲目比价更重要。