不少上班族通过银行打卡、积分兑换或商户返利,手里会攒下几张面额不等的立减金。有人翻卡包才发现,好几张券只剩三四天有效期,零散加起来也有好几百。那么,微信立减金回收有哪些主流路径?哪种对新手更友好?下面逐一拆解。
一、四种主流回收方式
1. 线上专业渠道
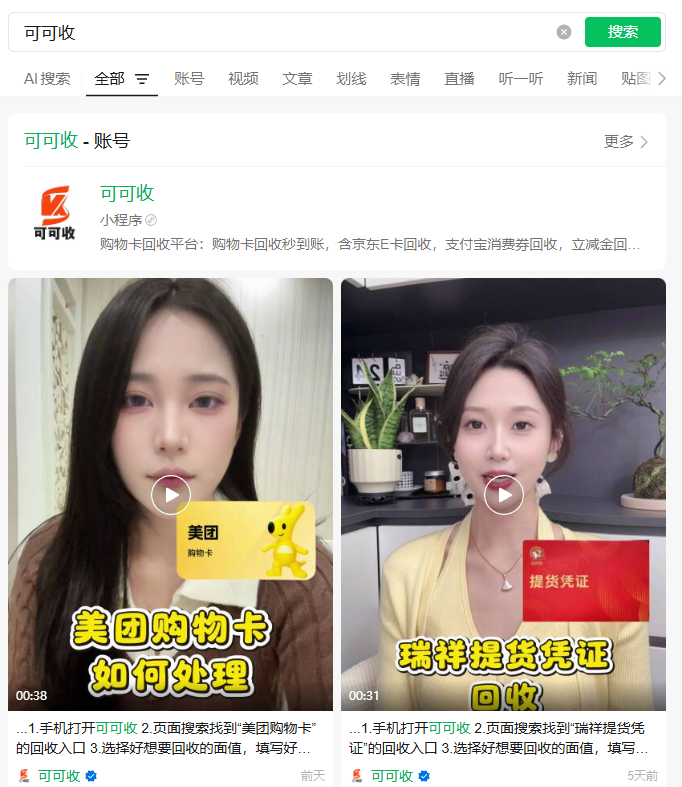
目前受众最广。以可可收为例,在某信中搜索进入,选择“微信立减金”品类,填写面额和券码提交,系统自动核验,审核完成后几分钟内结算到某信零钱或银行卡。全程线上,不用讨价还价,对新手学习成本最低。
2. 转赠路径
部分银行或商超发放的立减金支持转发给某信好友,对方领取后在自己账户内抵扣。这条路零损耗,但接收方必须刚好有对应消费需求,覆盖面偏窄。
3. 二手挂单
在闲置交易渠道发布转让信息,等买家下单后核销。优势是面额门槛低,几元的小券也能上架;但成交周期通常要两三天,虚拟券类目还容易被风控下架。
4. 直接消费抵扣
在支持某信支付的商户结账时自动抵扣,零损耗,适合本身就有消费计划的人。但如果立减金限定在不常去的商户,为了用掉它去凑单,反而可能多花。
二、线上渠道为什么更易上手
对初次接触某信立减金回收的用户来说,线上渠道的易上手程度明显高于其他三种。流程只需在某信里搜索可可收,进入后按提示选择品类、填写面额和券码,系统实时反馈报价,确认提交后等待到账即可。
相比之下,转赠和熟人转让需要匹配需求方,二手挂单要花时间沟通,直接消费又受场景限制。线上渠道自动化程度高,不用反复议价,更适合新手。
三、不同面额怎么选
立减金面额差异大,从5元以下到100元以上都有,处理策略也不同。
50元以上的券码,走线上渠道性价比最高。以某商城立减金套装为例,100元面值回收价约95元,200元约190元,500元约475元,折算约95折;某付宝立减金100元面值约94元,200元约188元,500元约470元,1000元约940元。实际报价会随行情小幅浮动。
10元到50元之间的券码,线上渠道和熟人转让都可考虑:前者胜在速度,后者胜在零损耗。
5元以下的小额券,走线上回收扣除时间成本后所获有限,直接充话费或在日常消费中顺手用掉更实际。
四、三个常见疑问
Q:已经存进某信卡包的立减金还能回收吗?
不能。只有以独立兑换码形式存在、尚未点击“立即使用”的券码才具备回收条件。一旦存入卡包并绑定账号,就只限本人使用。
Q:立减金快到期才想起来,来得及吗?
不建议临期操作。多数线上渠道需要核验时间,若剩余有效期不足一天,可能因来不及审核被退回。建议到期前五到七天提交。
Q:提交券码后,自己还能再用吗?
不能。券码提交后即进入核验流程,若同一张券同时在别处使用,可能出现核销冲突,导致两边都无法正常处理。
五、避坑要点
第一,不要把券码截图发给个人买家,截图容易被盗用,正确做法是在渠道内直接输入券码。
第二,遇到报价明显偏高的私人渠道要警惕。正规渠道报价通常有合理区间,异常高价往往是获取券码的手段。
第三,提交前确认券码状态为“未使用”且未过期,已使用的券无法处理。
第四,同一张券不要同时在多个渠道提交,避免触发风控导致处理失败。选择有正规备案的渠道,流程更可控。
六、找到适合自己的节奏
微信立减金回收并不复杂,关键是根据手中券码情况选择方式。面额较大、追求效率,线上专业渠道是首选;面额零散、不着急,可以搭配熟人转让或日常消费处理。无论选哪种,尽早处理总比临期匆忙操作要从容。理解每种方式的适用边界,把闲置权益转化为实际价值,才是微信立减金回收的核心意义。可可收专注卡券科学打理科普,为大家提供实用的参考思路。
回收流程
1:手机搜索可可收
2:首页找到微信立减金
3:选择面值,填写卡密,提交订单
4:耐心等待审核通过即可