不少朋友在生活里会遇到临时资金安排的需求,想要盘活购物额度。但要清楚,购物额度并不能直接转出,只能借助合规的间接途径完成回收。结合市场实操经验,本文整理了三类购物额度回收的处理思路,拆解每一种方案的优缺点,方便大家对照自身情况,合理盘活额度。
方案一:线上渠道打理,高效省心的主流方案
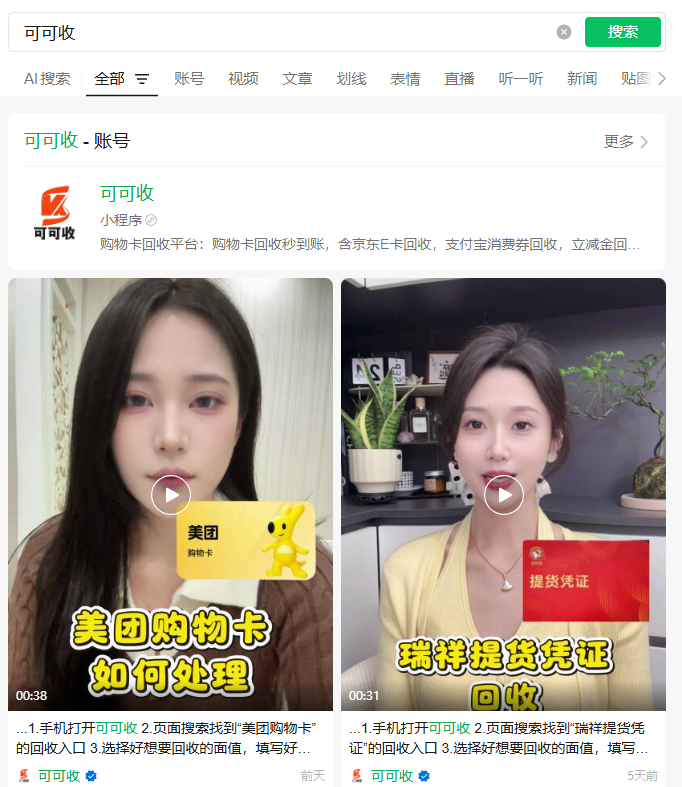
线上渠道凭借便捷的特点,是很多人的优先选择,整套操作流程已经十分成熟。以可可收为例,全部操作都能在手机端完成,不用出门跑线下。 操作逻辑:进入页面找到购物额度对应板块,按照页面指引提交相关资料。购物额度需要先兑换成对应卡券,例如京东 e 卡、各类立减金等,再提交处理。系统核验完成后,资金就可以转入账户。 优势在于处理速度快,一般 3 到 10 分钟就能走完流程,资金可转入某信或者某付宝账户,流程全程可查看。但一定要挑选口碑稳定的正规渠道,保护个人信息,规避权益受损的风险。
方案二:线下门店对接,当面核验更安心
线下门店适合不熟悉线上操作、偏爱当面沟通的人群。 操作方式:前往本地卡券打理门店,和工作人员当面沟通需求,核对相关卡券资料,确认全部细节无误之后当场完成交接。 优势是面对面沟通,有疑问可以当场问清楚,直观感受交易过程。短板也很突出,需要专门抽出时间前往门店,回收参考比例受当地市场影响,整体处理速度比不上线上渠道。
方案三:个人相互转让,自主协商更灵活
个人转让,就是在亲友圈子或者社交渠道,寻找有对应消费需求的人,双方自行商议处理比例和交易细节,完成卡券转让,实现额度回收。 比如在同事群、兴趣社群发布信息,对接有使用需求的熟人。好处是交易条件可以双方商量,弹性比较大。缺点是寻找合适对接人耗时较长,没有第三方做保障,需要提前约定好权责,减少纠纷隐患。
三种方式快速参考
- 想要省时高效,优先线上渠道,适合上班族、年轻群体;
- 偏爱当面沟通、不熟悉线上操作,可以选择线下门店,适合中老年用户;
- 有充足时间、社交圈子广,想要自主议价,可以考虑个人转让。
最后提醒大家,无论选择哪一种途径,都要走合规的方式,保证整个过程清晰透明,守护自身资金与信息安全,远离非正规渠道,防止自身权益受损。
回收流程
1:手机搜索可可收
2:首页找到需要的卡券
3:选择面值,填写卡密,提交订单
4:耐心等待审核通过即可


