某付宝卡包里的 “满 50 减 5”“满 100 减 10” 这类权益,大家都不陌生。这类权益都有明确时效,7 天、15 天不等,到期自动失效。不少人为了不浪费这份优惠,勉强凑单,反而入手很多不需要的物品,为了一张优惠权益,产生额外开销。
立减金本质是平台设置的限时权益引导,用小额福利带动用户行动。契合自身需求时使用自然合适,单纯为消耗福利而行动,反而得不偿失。如果暂时没有适配场景,可以选择回收。但立减金时效短,容错空间很小,渠道挑选不当,很容易出现权益损耗。本文梳理立减金回收的判断标准、核验要点与渠道筛选思路。
一、认清立减金和预付卡的差别
普通购物卡属于预存权益,规则相对稳定;而立减金属于限定福利,需要满足门槛、指定商户等条件才可以启用。它的设计逻辑,是用小额福利引导用户行动。如果你本身就有对应的安排,福利是锦上添花;如果本无计划,就容易被 “不用就可惜” 的想法裹挟。理性看待,不强行启用,并不会带来损失。
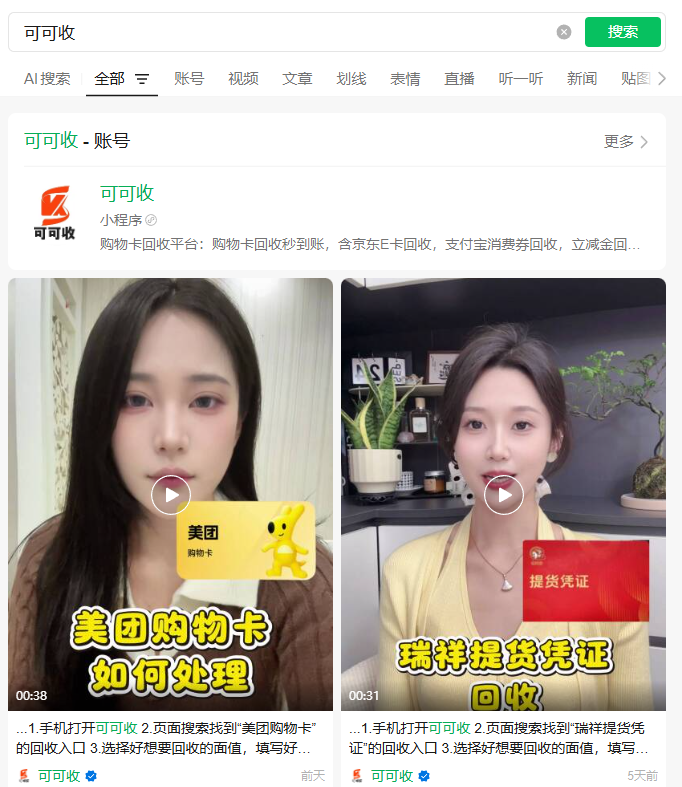
二、回收的基础门槛
想要安排立减金回收,核心前提是券码处于未启用、未到期状态。一旦使用或者过期,权益直接失效,不再具备回收条件。提交前务必核对两项信息:券码是否已经启用、是否在时效区间内。两项都满足,才可以继续后续安排。
三、可可收平台核验要点与参考行情
可可收有对应的立减金回收服务,页面会展示实时参考行情,行情随市场供需浮动,提交前以页面展示为准。立减金流通周期短、限制条件多,流转成本偏高,行情会低于卡类权益。平台报价提交前直观可见,确认之后再提交,不存在中途压价、额外扣费的情况。
四、渠道对比
线下门店大多不承接这类电子权益,缺少核验能力,基本无法办理。二手渠道、个人流转风险偏高,券码交付之后主动权不在自己手中,一旦产生纠纷很难举证,还会遇到虚假报价骗取券码的情况。可可收是线上专业服务渠道,系统自动核验券码,流程自动化推进,省去协商沟通的环节。
五、筛选线上渠道的四项参考维度
优先核查运营主体信息,在企业信用公示平台核验主体状态、经营范围;优先选择运营周期久、有稳定服务记录的渠道;查看数据防护机制,优质渠道会对券码加密传输,核验完成后清除原始数据,减少信息外泄风险;确认报价机制,正规渠道报价前置公示,不会中途更改条件。
六、可可收标准办理流程
进入可可收,在卡券类目选中某付宝立减金,选定对应面值,查看页面行情;粘贴券码提交,确认券码状态无误;系统自动核验,核验完成之后完成后续步骤。全程自动化核验,无需反复沟通议价。
七、高频疑问
Q:已经启用或者过期的券码还能回收吗? A:不可以。权益一旦启用或者到期,就无法再安排回收,提交前务必反复核验。
Q:提交之后核验失败,券码能否退回? A:核验失败多为券码信息有误、状态不符。核验流程启动后系统不留存原始券码,无法退回,提交前仔细核对信息。
八、安全提醒
不要先行发送券码再等待处理,这是风险高发方式。面对远高于市场常态的报价,保持警惕,这类报价大多存在套路。券码属于权益凭证,不要随意截图转发,做好信息保管。
结语
立减金是限时限定权益,平台依靠时效和门槛引导用户行动。你可以顺着规则使用,也可以选择其他方式安排。线下渠道受限,私下流转风险难控,专业线上渠道依靠主体资质、数据防护和长期服务积累,稳定性更强。券码有期限,到期价值归零。看清规则,选好渠道,不要被卡包里的小额福利推着做出不必要的选择。
回收流程
1:手机搜索可可收
2:首页找到支付宝立减金
3:选择面值,填写卡密,提交订单
4:耐心等待审核通过即可