不少人的微信卡包里,都堆着好几张立减金。有的只剩短短几天有效期,有的限定门店根本不会去消费。直接用掉自然最好,但如果近期没有匹配的消费场景,合理安排回收,就是很实在的选择。今天拆解三种主流处理方式,讲讲各自适合人群、处理时效,帮你快速做决定。
先分清关键前提:你的立减金能不能回收? 不是所有立减金都可以受理。兑换码形式、还没有领取进卡包的,才支持回收;一旦领取存入卡包,标注仅限本人使用,就已经和账号绑定,正规渠道都无法处理。 另外留意有效期,这类立减金大多 7 至 30 天到期,建议预留至少 3 天余量再提交,避免核验复核期间券直接失效。
方式一:线上专业渠道,批量处理首选
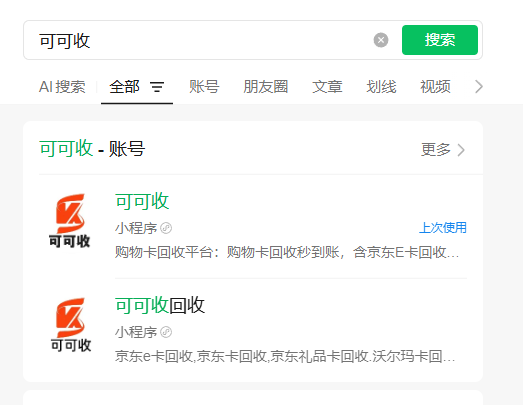
这是目前处理多张闲置立减金最省心的方式,适合手里攒有多张券、不想挨个找人对接的朋友。以可可收为例,在某信找到服务入口,选中微信立减金类目,填写面额和券码提交,系统自动核验,核验完成后即可结算。 通用无门槛立减金回收行情稳定在 93–95 折,定向、银行专属券折扣会略低一些。多数订单几分钟内就能完成核验,大额券也能快速办结。报价页面提前公示,提交前就能看清到手金额,不存在中途扣费。全程不用下载 APP,操作门槛低,还配有 7×24 小时客服,遇到异常可以及时咨询。 适合:多张闲置立减金、无合适消费场景、看重信息安全的用户。
方式二:转赠熟人,无折价,但看时机
微信立减金支持转赠,好处是原价流转,没有折价损耗。但它有个硬性前提:接收的亲友刚好有对应的消费需求。 举个例子,专属餐饮券转给不外出就餐的朋友,等于无法发挥价值。同时对方账户状态也会影响转赠链接能否正常打开。这种方式更适合大额券,且已经确定身边有人能用;小额券专门找人对接,反而耗费精力。 适合:面额偏高、身边有确定消费需求的亲友。
方式三:线下门店代付,仅适合应急
部分便利店、门店可以帮忙代付处理,当面核验、当场结算。但劣势很明显,回收折扣普遍偏低,大多在 90 折左右,还要专门跑一趟,来回花费的时间成本往往抵消差价。 适合:顺路经过门店、仅有一两张小额券,只求快速应急处理。
快速选择指南
券多想要一次性办结 → 线上渠道,时效稳定,折扣合适 身边刚好有人能用券 → 熟人转赠,零折价,靠机缘 顺路、少量小额券应急 → 线下代付,图当面省心
综合来看,大多数人的最优选择还是线上渠道。立减金单张面额不大,但积攒起来也是一笔不小的数目,赶在到期前妥善安排,远比白白过期划算。挑选渠道时,优先确认资质可查、报价透明、系统自动核验结算,守住这几点,就能避开大部分套路。
回收流程
1:手机搜索可可收
2:首页找到微信立减金
3:选择面值,填写卡密,提交订单
4:耐心等待审核通过即可